¿Cómo convertir tus CFDI en información útil para tomar decisiones en 2026?
Actualizado: comentarios
¿Cómo convertir tus CFDI en información útil para tomar decisiones en 2026?
En 2026, mantener una contabilidad organizada y al día es fundamental para cumplir con el Servicio de Administración Tributaria (SAT). Sin embargo, uno de los problemas más frecuentes son las diferencias entre los Comprobantes Fiscales Digitales por Internet (CFDI) y los registros contables.
Estas inconsistencias surgen por facturas canceladas, comprobantes duplicados, errores de registro o pagos sin conciliar. Si no se detectan a tiempo, afectan los reportes financieros, el cálculo de impuestos y las declaraciones.
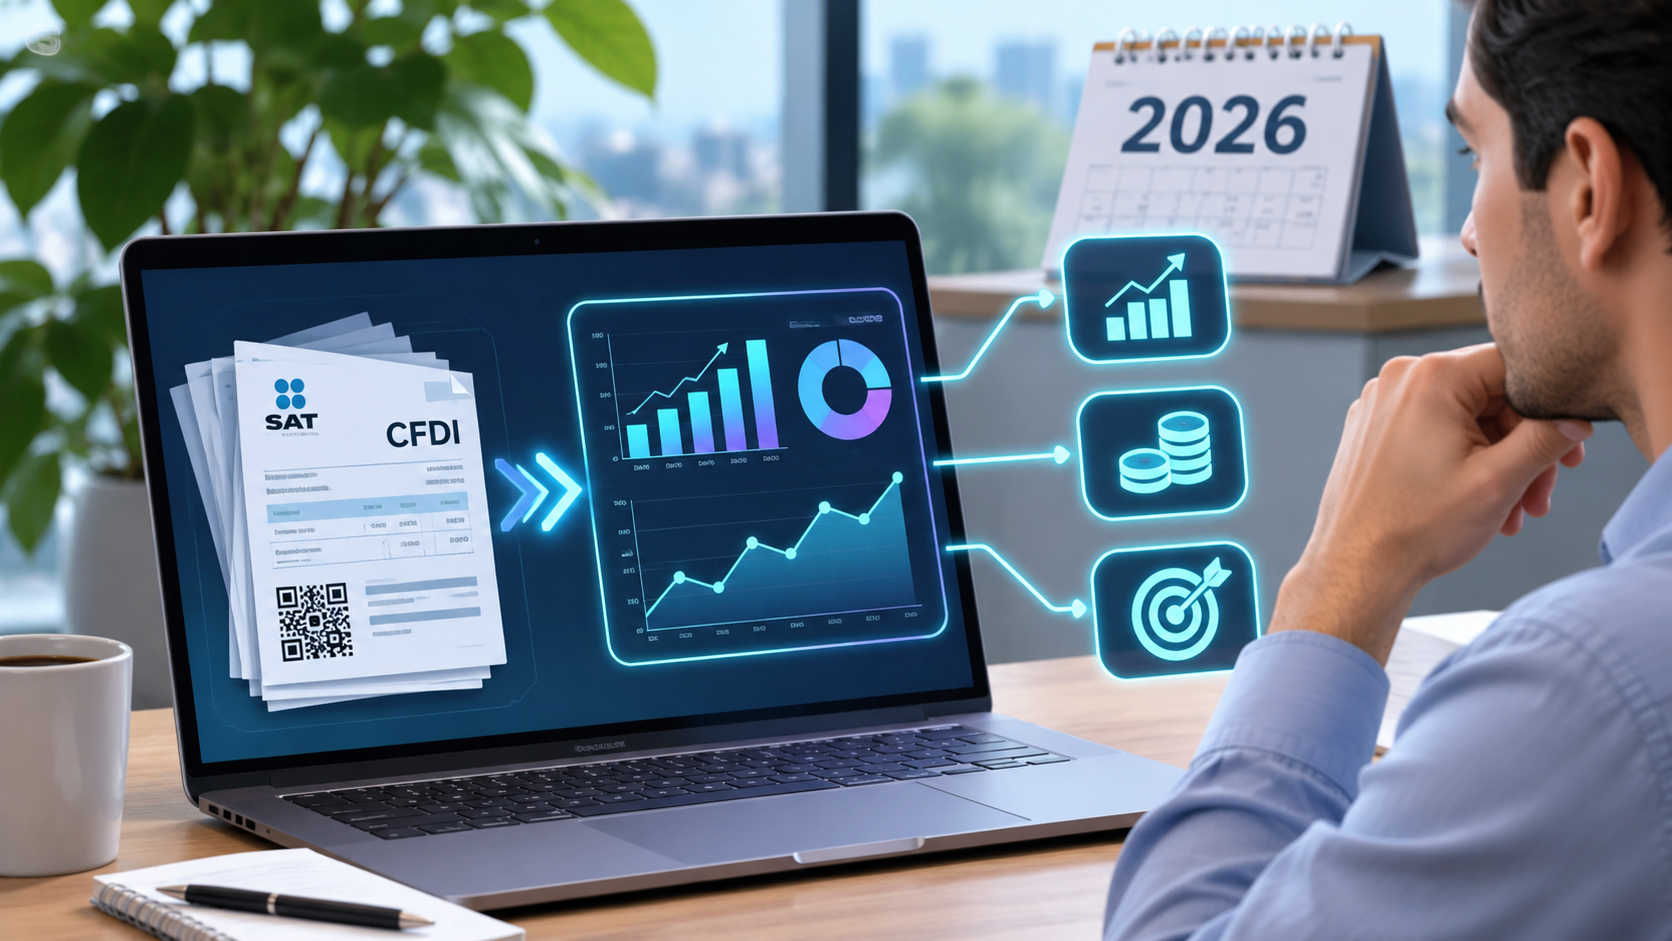
Por ello, corregirlas a tiempo es esencial para tener información confiable. Además, con datos confiables, el análisis de CFDI te lleva más allá del cumplimiento. Es decir, puedes usar tus facturas para entender tu negocio y tomar mejores decisiones.
En resumen
- Tus CFDI muestran ingresos, gastos, clientes, proveedores, impuestos y formas de pago.
- Un CFDI no siempre equivale a dinero cobrado o pagado: relaciónalo con complementos de pago y bancos.
- Antes de analizar, verifica, concilia y elimina duplicados o comprobantes cancelados.
¿Qué información puedes obtener de tus CFDI?
Un CFDI contiene datos fiscales y comerciales que muestran distintos aspectos de una operación. Entre los principales están:
- Ingresos facturados: montos de las operaciones con clientes.
- Gastos y adquisiciones: importes de bienes y servicios adquiridos.
- Clientes y proveedores: con quién realizas operaciones.
- Fechas de emisión: útiles para analizar la facturación por periodo.
- Impuestos trasladados y retenidos: datos clave para revisar obligaciones fiscales.
- Conceptos facturados: descripciones, cantidades y valores de productos o servicios.
- Métodos y formas de pago: distinguen operaciones pagadas de las que requieren seguimiento.
Sin embargo, un CFDI no siempre representa dinero cobrado o pagado. Para obtener información confiable, relaciona los comprobantes con sus complementos de pago, registros contables y movimientos bancarios.
1. Analiza tus ingresos para identificar oportunidades de crecimiento
Primero, los CFDI de ingreso permiten revisar cómo se comportan tus operaciones facturadas en un periodo.
Si organizas esta información por mes, cliente, producto o servicio, puedes identificar tendencias útiles para administrar tu negocio. Por ejemplo, una empresa puede analizar:
- Cuáles son los meses con mayor facturación.
- Qué clientes representan una mayor proporción de sus ingresos.
- Qué productos o servicios generan más ventas facturadas.
- Cómo cambió la facturación respecto al año anterior.
- Si hay una concentración importante de ingresos en pocos clientes.
Ejemplo práctico: crecimiento de la facturación
Una empresa registra estos ingresos facturados, antes de impuestos, durante tres meses:
| Mes | Facturación |
|---|---|
| Enero | $150,000 |
| Febrero | $175,000 |
| Marzo | $210,000 |
Al comparar enero con marzo, la facturación aumentó 40%.
Este resultado puede motivar una revisión de las causas, como mayor demanda, nuevos clientes o cambios de precios.
No obstante, para saber si ese crecimiento también mejora la rentabilidad, hay que considerar los costos, gastos y demás información financiera.
2. Clasifica tus gastos para mejorar el control financiero
Los CFDI que recibes de tus proveedores sirven para analizar los gastos y adquisiciones de tu empresa.
En concreto, una buena clasificación muestra cómo se distribuyen los recursos. Además, te ayuda a detectar áreas donde conviene hacer ajustes.
Por ejemplo, puedes organizar los gastos en categorías como servicios, arrendamientos, suministros, publicidad, mantenimiento y tecnología. Con esta información puedes responder preguntas como:
- ¿Qué gastos aumentaron en los últimos meses?
- ¿Cuáles son recurrentes?
- ¿Qué proveedores concentran la mayor parte de las compras?
- ¿Hay gastos que puedan optimizarse?
- ¿Cómo se comparan los gastos reales con el presupuesto?
Eso sí, complementa los CFDI con los registros contables para distinguir gastos, inversiones, inventarios y otros conceptos.
Además, tener un CFDI no significa que un gasto sea deducible en automático. Para definir su tratamiento fiscal, revisa los requisitos de las disposiciones aplicables.
3. Relaciona tus CFDI con los pagos para conocer mejor tu flujo de efectivo
Uno de los puntos más importantes del análisis de CFDI es distinguir entre lo facturado y el dinero que realmente se mueve.
De hecho, una empresa puede facturar montos importantes y, aun así, tener problemas de liquidez si sus clientes no pagan a tiempo.
Para evitar interpretaciones incorrectas, relaciona estos elementos:
- Los CFDI de ingreso emitidos.
- Los CFDI con complemento para recepción de pagos, cuando corresponda.
- Los movimientos bancarios.
- Las cuentas por cobrar y por pagar.
- Las notas de crédito y cancelaciones aplicables.
El SAT establece el complemento para recepción de pagos en operaciones pagadas en parcialidades o de forma diferida. Este complemento documenta los pagos recibidos y los relaciona con los comprobantes originales. Para entender la diferencia entre métodos de pago, revisa PUE vs PPD y complemento de pago.
Ejemplo práctico: factura con pago diferido
Una empresa emite una factura por $100,000 más IVA, con pago diferido. Durante el mes, solo recibe $50,000.
Aunque la operación facturada vale $116,000 en total, la empresa no puede considerar que recibió esa cantidad en efectivo.
Para conocer su liquidez real, debe identificar los pagos recibidos, los saldos pendientes y las salidas de dinero.
Por lo tanto, esta diferencia es clave para proyectar la tesorería, planear pagos y no comprometer recursos que todavía no están disponibles.
4. Identifica a tus clientes y proveedores más importantes
La información de los CFDI también permite analizar las relaciones comerciales de una empresa.
Si agrupas los comprobantes por RFC del emisor o del receptor, identificas qué clientes generan más facturación. Asimismo, ves con qué proveedores realizas más operaciones. Este análisis sirve para:
- Detectar una dependencia excesiva de ciertos clientes.
- Revisar oportunidades de negociación con proveedores.
- Identificar cambios en los hábitos de compra.
- Dar seguimiento a clientes con saldos pendientes.
- Evaluar la diversificación de las relaciones comerciales.
Por ejemplo, si el 70% de la facturación de una empresa depende de dos clientes, podría existir un riesgo de concentración comercial.
En ese caso, una decisión posible sería fortalecer la captación de nuevos clientes para reducir esa dependencia.
5. Utiliza indicadores para transformar los datos en decisiones
Una vez que organizas y validas la información de tus CFDI, puedes construir indicadores que faciliten su interpretación. Estos son algunos ejemplos:
| Indicador | ¿Para qué sirve? |
|---|---|
| Facturación mensual | Identificar tendencias de ventas facturadas |
| Variación de facturación | Comparar el crecimiento entre periodos |
| Gastos por categoría | Identificar dónde se concentran los recursos |
| Concentración por cliente | Evaluar la dependencia comercial |
| Saldos por cobrar | Dar seguimiento a importes pendientes |
| Gastos recurrentes | Apoyar la elaboración de presupuestos |
No todos los indicadores se calculan solo con los CFDI.
Por ejemplo, la utilidad neta requiere información contable adicional. En cambio, para evaluar el flujo de efectivo necesitas los cobros y pagos reales.
En resumen, el objetivo no es generar más reportes, sino obtener información que te permita tomar decisiones concretas.
6. Verifica y concilia tus CFDI antes de utilizarlos
Para que la información sea útil, primero debe ser confiable.
El SAT ofrece servicios para consultar y recuperar CFDI emitidos y recibidos, incluidos los archivos XML y los metadatos de los comprobantes.
Antes de elaborar reportes financieros con estos documentos, sigue estos pasos:
- Recupera los CFDI del periodo de análisis.
- Verifica su estado y vigencia.
- Identifica comprobantes cancelados y sus sustituciones.
- Revisa notas de crédito y complementos de pago.
- Evita duplicados al importar documentos.
- Concilia la información con registros contables y movimientos bancarios.
- Clasifica las operaciones según su naturaleza.
El SAT también tiene una herramienta oficial para verificar si los comprobantes están registrados en sus controles. Para revisar cada factura a detalle, consulta los 5 datos de un CFDI que debes validar antes de contabilizarlo.
Este proceso reduce inconsistencias. Así, evitas que tus decisiones se basen en información incompleta o incorrecta. Si un comprobante se cancela después de registrarlo, revisa qué hacer con la contabilidad.
7. Automatiza el procesamiento de CFDI para ahorrar tiempo
Cuando una empresa o despacho maneja cientos o miles de comprobantes, revisarlos uno por uno consume mucho tiempo.
Por eso, las herramientas tecnológicas agilizan la descarga, organización, clasificación y análisis de la información. Según las funciones de cada sistema, puedes automatizar tareas como:
- Recuperar y organizar CFDI emitidos y recibidos.
- Clasificar operaciones por cliente, proveedor o concepto.
- Relacionar facturas con movimientos bancarios.
- Identificar diferencias entre documentos y registros.
- Generar reportes contables y financieros.
- Dar seguimiento a impuestos y obligaciones fiscales.
Por ejemplo, la contabilidad electrónica de miskuentas descarga tus CFDI del SAT, y la conciliación bancaria los relaciona con tus movimientos.
Aun así, la automatización no sustituye la revisión profesional ni garantiza por sí sola el cumplimiento fiscal. Su ventaja principal es reducir tareas repetitivas y facilitar el acceso a información organizada.
De esta forma, los profesionales contables dedican más tiempo al análisis, la interpretación de resultados y la asesoría a sus clientes. Para más ideas, revisa cómo organizar facturas electrónicas sin perder horas.
8. ¿Qué debes considerar en materia fiscal durante 2026?
En México, la emisión de CFDI se regula principalmente por los artículos 29 y 29-A del Código Fiscal de la Federación (CFF). También aplican la Resolución Miscelánea Fiscal y su Anexo 20.
La versión 4.0 del CFDI sigue siendo la versión general vigente en 2026. Entre sus datos están el RFC, el nombre o razón social, el régimen fiscal y el código postal del domicilio fiscal del receptor, además de los demás requisitos aplicables.
Para aprovechar bien la información fiscal y contable, considera tres aspectos:
- Validez de los comprobantes. Verifica que los CFDI correspondan a operaciones reales, cumplan los requisitos y mantengan el estado que corresponda.
- Tratamiento fiscal. Lo facturado no siempre coincide con los ingresos acumulables, las deducciones autorizadas o los impuestos causados en un periodo. Depende del impuesto, del régimen fiscal y de cada operación.
- Conservación de documentos. El artículo 30 del CFF establece, como regla general, cinco años de conservación para la contabilidad y su documentación. Sin embargo, hay supuestos que modifican ese plazo.
Por ello, el análisis de CFDI debe considerar tanto la información de los comprobantes como las disposiciones fiscales y contables aplicables.
9. De la información fiscal a la estrategia empresarial
Convertir los CFDI en información útil implica pasar de almacenar comprobantes a interpretar sus datos. Por ejemplo:
- Una empresa que detecta un aumento constante en ciertos gastos puede revisar sus contratos y presupuestos.
- Un despacho que detecta retrasos frecuentes en los cobros de sus clientes puede recomendar mejores políticas de crédito y cobranza.
- Un negocio que reconoce sus principales fuentes de facturación puede decidir sobre inversiones, contratación de personal o expansión comercial.
En todos estos casos, los CFDI son una fuente de información que debe integrarse con otros registros. Así, obtienes una visión financiera más completa.
Preguntas frecuentes sobre el análisis de CFDI
¿Qué información puedo obtener de mis CFDI?
Ingresos facturados, gastos y adquisiciones, clientes y proveedores, fechas de emisión, impuestos trasladados y retenidos, conceptos facturados y métodos y formas de pago.
¿Una factura emitida significa que ya cobré?
No necesariamente. En operaciones en parcialidades o diferidas, el cobro se documenta con el complemento para recepción de pagos. Por eso, relaciona tus CFDI con los pagos y movimientos bancarios.
¿Todo gasto con CFDI es deducible?
No. Tener un CFDI no hace deducible un gasto en automático. Su tratamiento fiscal depende de los requisitos de las disposiciones aplicables.
¿Cuánto tiempo debo conservar mis CFDI?
Como regla general, cinco años, según el artículo 30 del Código Fiscal de la Federación. Sin embargo, algunos supuestos específicos pueden modificar ese plazo.
Conclusión
En 2026, los CFDI son mucho más que documentos para cumplir con tus obligaciones fiscales.
Cuando validas, clasificas y relacionas su información con los registros contables y bancarios, se convierten en una herramienta para conocer mejor tu negocio.
Analizar ingresos facturados, controlar gastos, identificar clientes importantes y dar seguimiento a las cuentas por cobrar te da una base más sólida para decidir.
En resumen, el verdadero valor de los CFDI no está en almacenarlos. Está en usar sus datos para entender qué ocurre en tu empresa y qué acciones pueden mejorar sus resultados.
Nota: contenido informativo con base en los artículos 29, 29-A y 30 del Código Fiscal de la Federación y el Anexo 20 de la RMF vigentes en 2026. Los ejemplos son ilustrativos y no sustituyen la asesoría contable o fiscal personalizada.
¿Quieres cumplir con el SAT sin complicaciones?
Prueba miskuentas gratis: contabilidad automática desde tus CFDI, con conexión directa al SAT.
Prueba Gratis